YNAB
ynab.com
- 4,6
- 84.00 reviews
- 1.00M
- Downloads
- Free
- Prijs
Schermafbeeldingen
YNAB Voor- en nadelen
Voordelen
- Gebruikersvriendelijke interface.
- Effectieve budgetteringstools.
- Synchronisatie met bankrekeningen.
- Uitgebreide rapportagemogelijkheden.
- Ondersteuning voor meerdere valuta.
Nadelen
- Maandelijkse kosten na proefperiode.
- Geen directe betalingen mogelijk.
- Leren kan tijdrovend zijn.
- Beperkte functionaliteit zonder internet.
- Niet ideaal voor eenmalige uitgaven.
 Analyse door All-app
Ik zou YNAB vooral aanraden aan mensen die hun geld niet alleen willen bijhouden, maar vooraf willen beslissen wat ermee gebeurt. Dat verschil klinkt klein, maar verandert de dagelijkse routine: je kijkt niet uitsluitend terug op wat je hebt uitgegeven, je maakt keuzes over wat je beschikbare geld moet doen. De app richt zich op persoonlijke financiën en budgetteren; de ontwikkelaar is ynab.com. Ik vind die aanpak nuttig wanneer een maandbudget telkens op papier goed lijkt, maar onverwachte rekeningen of losse aankopen het plan toch laten ontsporen.
Wat je voor toegang betaalt en wat dat betekent
De app is gratis te downloaden, maar dat betekent niet dat alle toegang kosteloos blijft. YNAB biedt in-app aankopen; bij facturering via Play lopen de vermelde bedragen uiteen van € 16,99 tot € 119,99. Ik zou daarom vóór je je aanmeldt nagaan welke abonnementsoptie op jouw apparaat en in jouw situatie geldt. De algemene prijsinformatie maakt niet automatisch duidelijk welk bedrag uiteindelijk voor iedere gebruiker van toepassing is.
Dat onderscheid is belangrijk bij een budgetapp: je wilt niet alleen weten wat je geld doet, maar ook of de prijs van het hulpmiddel zelf in je plan past. Zet een eventuele abonnementsuitgave dus in een passende categorie en beoordeel de waarde op basis van je eigen gewoonten. Als je YNAB geregeld gebruikt om uitgaven bewust af te wegen, kan betalen logisch voelen; als je vooral af en toe je saldo controleert, kan een gratis spreadsheet of de basisfuncties van je bank beter aansluiten.
De app is geschikt voor PEGI 3 en heeft een gemiddelde beoordeling van 4,6 uit ongeveer 24 duizend beoordelingen. Meer dan een miljoen mensen hebben haar geïnstalleerd. Dat geeft een indruk van het bereik en de gebruikerswaardering, maar zegt op zichzelf niet of de werkwijze bij jouw inkomen, huishouden of voorkeuren past. Ik zou de keuze vooral laten afhangen van de vraag of je bereid bent je budget actief bij te werken.
Wat maakt YNAB anders?
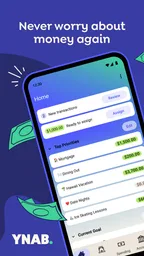
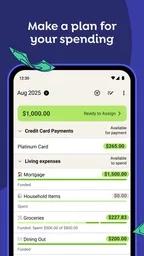
Wat me meteen opviel aan YNAB is de focus op het "geven van elke euro een taak". Dit betekent dat je al je inkomsten toewijst aan specifieke categorieën, zodat er geen geld verloren gaat aan impulsieve uitgaven. Dit systeem helpt echt bij het bewust worden van je uitgavenpatroon.
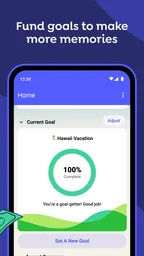
De app maakt gebruik van een zero-based budgetteringsmethode, wat betekent dat je elke euro die je verdient een specifieke bestemming geeft. Dus, in plaats van gewoon geld opzij te zetten voor "sparen", wijs je het toe aan specifieke doelen zoals "vakantie", "noodfonds" of "nieuwe telefoon". Dit maakt sparen niet alleen concreet, maar ook motiverend.
Een budget dat meebeweegt met je maand
De kracht van die methode zie je vooral wanneer een begroting niet precies volgens plan verloopt. Stel dat er halverwege de maand een hogere energierekening binnenkomt dan je had verwacht. In plaats van de tegenvaller te verstoppen onder een algemene uitgavenpost, kijk je welke categorie ruimte heeft en kies je bewust waar je geld vandaan haalt. Zo wordt een budget geen belofte dat alles perfect gaat, maar een overzicht van de afwegingen die je maakt.
Meer artikelen van onze redactie
Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback
Google Maps maakt van elke route een plan
Clash Royale: korte duels, maar vraagt het spel te veel van je?
Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet
Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test
Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Dat vraagt wel om aandacht. YNAB werkt het best als je transacties regelmatig controleert en bedragen aan de juiste categorie koppelt. Wie pas aan het eind van de maand naar uitgaven kijkt, haalt minder uit de methode: dan registreer je vooral achteraf wat er gebeurde, terwijl het nut juist zit in keuzes maken zodra er geld beschikbaar is. Ik zou beginnen met enkele categorieën die er echt toe doen, zoals vaste lasten, boodschappen en een voorzienbare jaarlijkse rekening. Een lange lijst met kleine posten kan later altijd nog.
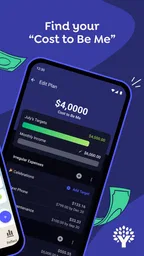
Een minder voor de hand liggende toepassing is het plannen van onregelmatige uitgaven. Denk aan een rekening die maar af en toe terugkomt, of een cadeauperiode waarvoor je niet elke maand evenveel uitgeeft. Door zulke kosten als terugkerende doelen te behandelen, voorkom je dat ze telkens als verrassing aanvoelen. Het werkt alleen als je realistische bedragen kiest: een ambitieus spaardoel dat je maand na maand moet terugschroeven kan eerder ontmoedigen dan helpen.
Gebruiksvriendelijkheid en interface
De interface van YNAB is behoorlijk intuïtief. Het dashboard is overzichtelijk en de navigatie is soepel. Wat ik echt prettig vind, is dat je alles vanuit één plek kunt beheren, of je nu op je smartphone, tablet of computer werkt. De synchronisatie tussen apparaten is naadloos, wat een groot pluspunt is voor mensen die onderweg hun financiën willen beheren.
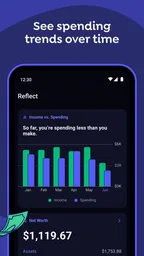
De kleurcodering voor de verschillende budgetcategorieën maakt het eenvoudig om in één oogopslag te zien waar je staat met je financiën. Daarnaast biedt de app handige rapporten en grafieken die je helpen om je uitgavenpatronen te visualiseren. Het is alsof je een persoonlijke financiële assistent in je zak hebt!
Voor dagelijks gebruik zou ik de telefoon vooral inzetten voor korte controles: een aankoop nalopen, een categorie bekijken voordat je iets koopt of een bedrag aanpassen na een onverwachte rekening. Het grotere werk, zoals categorieën herzien en terugkerende doelen opzetten, leent zich beter voor een rustig moment op een groter scherm. Die verdeling voorkomt dat budgetteren voelt als voortdurend priegelen op je telefoon en maakt het makkelijker om de app onderdeel van een vaste routine te maken.
Een praktische gewoonte is om een aankoop niet alleen te registreren, maar meteen te controleren of de categorie nog klopt. Als je bijvoorbeeld meer aan boodschappen uitgeeft dan gepland, kun je direct kiezen of je dat opvangt met geld uit een andere post of je plan aanpast. Die kleine beslissing is waardevoller dan een fraai rapport achteraf, omdat je ziet welk ander doel de aankoop beïnvloedt.
Educatieve Component
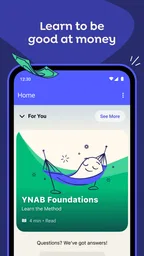
Een ander aspect dat YNAB echt uniek maakt, is de educatieve component. De app biedt verschillende workshops en tutorials die je helpen om je financiële kennis te verbeteren. Of je nu net begint met budgetteren of al jarenlang je financiën beheert, er is altijd wel iets nieuws te leren.
Deze educatieve hulpmiddelen zijn niet alleen nuttig, maar ook motiverend. Door de focus op leren en verbeteren, voel ik me meer betrokken bij mijn financiële doelen. Het is een beetje alsof je een cursus persoonlijke financiën volgt, maar dan op je eigen tempo en zonder de kosten.
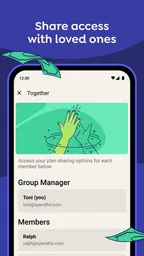
Voor wie nieuw is met zero-based budgetteren, is het verstandig om de uitleg te gebruiken voordat je probeert elke uitgave perfect te categoriseren. Het doel is niet om jezelf achteraf op fouten af te rekenen, maar om een bruikbaar beeld te krijgen en te leren bijsturen. Als je met iemand anders over gezamenlijke uitgaven beslist, bespreek dan vooraf welke categorieën voor jullie belangrijk zijn en wie ze bijhoudt. Een gedeeld plan helpt alleen als de mensen die het gebruiken dezelfde verwachtingen hebben.
Waar de aanpak schuurt
YNAB is minder geschikt als je een app zoekt die zonder veel invoer alles voor je regelt. De methode vraagt om actieve keuzes en een zekere regelmaat; dat kan voor de ene gebruiker juist betrokken voelen en voor de andere als extra administratie. Ook moet je bereid zijn je budget aan te passen wanneer omstandigheden veranderen. Een strak plan dat je niet durft te wijzigen, past slecht bij de kern van deze werkwijze.
Vergeleken met een gewone bankapp biedt een budgetgerichte aanpak meer nadruk op geplande doelen en categorieën, terwijl bankapps voor veel mensen vooral handig zijn om saldo en transacties te bekijken. Een spreadsheet geeft doorgaans meer vrijheid om je eigen indeling te ontwerpen, maar vraagt dat je die structuur zelf onderhoudt. YNAB zit daartussen: het biedt een duidelijke methode, maar vraagt dat je die methode ook echt volgt. Wie alleen achteraf wil zien waar het geld heen ging, heeft mogelijk genoeg aan een eenvoudiger uitgavenoverzicht.
Let ook op de manier waarop je transacties verwerkt. Als je gewend bent dat alles automatisch op de achtergrond wordt bijgewerkt, kan handmatig controleren of corrigeren een bron van frictie zijn. Ik zou eerst nagaan hoe jouw eigen rekeninggebruik in de app past en vervolgens een korte proefroutine aanhouden: noteer aankopen op het moment dat het uitkomt en controleer het overzicht op een vast moment. Als dat al snel een last wordt, is dat een goede aanwijzing dat een lichtere oplossing beter bij je past.
De app is gratis te installeren, maar de betaalde opties maken het verstandig de kosten mee te wegen naast de mogelijke besparing. Ik zou geen abonnement nemen met de verwachting dat de app vanzelf minder laat uitgeven. De waarde ontstaat door de beslissingen die je met het budget neemt; wie de categorieën niet bijhoudt of de methode niet prettig vindt, krijgt waarschijnlijk weinig terug voor de betaalde toegang.
Voor wie de waarde het duidelijkst is
Ik zie de meeste waarde voor iemand met meerdere financiële doelen, wisselende uitgaven of een neiging om pas laat te merken dat geld al een bestemming had. Ook samenwonenden die hun gezamenlijke lasten willen plannen kunnen baat hebben bij een gedeeld, begrijpelijk overzicht, mits ze afspraken maken over het bijhouden ervan. De app kan eveneens helpen wanneer je een buffer wilt opbouwen, omdat een doel concreter wordt zodra je er een plaats in je budget voor reserveert.
Neem een gewone week waarin boodschappen duurder uitvallen en een afspraak met vrienden op het laatste moment ontstaat. Met een achteraf-overzicht zie je pas later dat beide uitgaven samen een groter gat hebben gemaakt. Met YNAB kun je eerst bekijken hoeveel er in de relevante categorieën beschikbaar is en dan besluiten of je een ander doel tijdelijk verlaagt, de afspraak anders invult of de aankoop uitstelt. Dat maakt de keuze niet altijd leuk, maar wel zichtbaar en bewust.
Daartegenover staat dat iemand met een eenvoudig financieel leven en weinig behoefte aan categorieën misschien geen uitgebreide budgetmethode nodig heeft. Als je vooral je banksaldo wilt zien, een enkele maandelijkse uitgave wilt volgen of niet graag elke euro indeelt, kies dan gerust voor de bankapp of een eenvoudige notitie. YNAB is geen noodzakelijke stap voor iedereen die zijn geld verstandig wil beheren; het is vooral passend voor wie structuur wil en die structuur actief wil onderhouden.
Beveiliging en Privacy
Wanneer het op financiële apps aankomt, is beveiliging natuurlijk een topprioriteit. YNAB neemt dit serieus. De app maakt gebruik van bank-grade beveiliging met 256-bit encryptie. Je gegevens zijn goed beschermd en alleen toegankelijk voor jou.
Bovendien verzamelt YNAB geen gevoelige persoonlijke gegevens, wat me een gerust gevoel geeft. Het feit dat ze zich ook houden aan de Europese GDPR-normen, laat zien dat ze privacy serieus nemen.
Financiële informatie blijft voor veel mensen een gevoelig onderwerp, dus ik zou vóór gebruik zelf controleren welke gegevens je invoert en hoe de gewenste werkwijze voor jou voelt. Kies bijvoorbeeld eerst een bescheiden set categorieën en kijk of het budgetoverzicht bruikbaar is, in plaats van meteen je hele financiële leven tot in detail te willen organiseren. Dat maakt de start overzichtelijk en geeft je ruimte om te bepalen hoeveel detail je prettig vindt.
Prijsstelling
Hoewel YNAB een gratis proefperiode van 34 dagen biedt, is het daarna een betaalde dienst. De jaarlijkse kosten kunnen een afschrikmiddel zijn voor sommige gebruikers, maar ik denk dat de waarde die je krijgt de prijs rechtvaardigt. De app helpt je niet alleen om beter met geld om te gaan, maar het kan je op de lange termijn ook geld besparen.
Voor studenten biedt YNAB zelfs een jaar gratis toegang, wat een mooie manier is om jongvolwassenen te helpen om vroegtijdig financiële verantwoordelijkheid te ontwikkelen.
De app verscheen op 20 oktober 2015 en de huidige versie is 26.5.1; dat zijn nuttige herkenningspunten wanneer je wilt controleren of je de bedoelde app bekijkt. Op een Android-apparaat is Android 11 de minimumvereiste. Omdat abonnementsbedragen en facturering kunnen verschillen, zou ik de kosten op het moment van aanmelden rechtstreeks in de Play-facturering controleren voordat ik een keuze maak.
Al met al, als je serieus bent over het verbeteren van je financiële situatie, is YNAB zeker het overwegen waard. Het biedt een uitgebreide set tools om je te helpen controle te krijgen over je financiën, en de educatieve component maakt het een waardevolle investering in je financiële toekomst.
Dus, als je klaar bent om de controle over je financiën te nemen en je geld slimmer te beheren, probeer dan eens YNAB. Het zou zomaar de stap kunnen zijn die je nodig hebt om je financiële doelen te bereiken.
Mijn oordeel na het afwegen
Voor mij komt de beslissing neer op één vraag: wil je een systeem dat je helpt vóór een uitgave na te denken, of zoek je vooral een moeiteloos overzicht achteraf? In het eerste geval kan YNAB de moeite waard zijn, vooral als je doelen hebt die met elkaar om geld concurreren. In het tweede geval is een eenvoudiger alternatief waarschijnlijk prettiger en mogelijk voldoende.
Ik zou beginnen met een klein, haalbaar budget en na een paar weken beoordelen of de routine echt bij je leven past. Let niet alleen op of je minder uitgeeft, maar ook op of je beter begrijpt welke keuzes je maakt en of je doelen realistischer aanvoelen. Als die duidelijkheid de eventuele betaalde toegang voor jou rechtvaardigt, is het een sterke kandidaat. Zo niet, dan heb je alsnog ontdekt welke vorm van budgetteren je wél volhoudt.
Veelgestelde vragen
Wat is YNAB en hoe kan het mij helpen met budgetteren?
YNAB, of 'You Need A Budget', is een populaire app voor persoonlijk budgetbeheer die gebruikers helpt hun financiën te beheren door middel van een proactieve benadering. Het biedt functies zoals het toewijzen van elke euro een specifieke taak, waardoor je meer controle krijgt over je uitgaven en gemakkelijker kunt sparen voor toekomstige doelen.
Is YNAB veilig om mijn financiële gegevens te beheren?
Ja, YNAB hecht veel waarde aan de veiligheid van je gegevens. De app maakt gebruik van bankniveau-encryptie om je informatie te beschermen. Daarnaast worden er geen inloggegevens van je bank opgeslagen, wat betekent dat je financiële gegevens veilig blijven terwijl je de app gebruikt voor budgettering.
Kan ik YNAB gebruiken op meerdere apparaten?
Ja, YNAB is beschikbaar op zowel Android als iOS, en je kunt het ook via een webbrowser gebruiken. Je gegevens worden gesynchroniseerd over al je apparaten, waardoor je altijd toegang hebt tot je budget, ongeacht welk apparaat je gebruikt, zolang je internetverbinding hebt.
Zijn er kosten verbonden aan het gebruik van YNAB?
YNAB werkt op een abonnementsbasis. Na een gratis proefperiode van 34 dagen, is er een jaarlijkse of maandelijkse vergoeding vereist. Dit abonnement biedt toegang tot alle functies en regelmatige updates, waardoor je altijd beschikt over de nieuwste tools voor budgetbeheer.
Hoe verschilt YNAB van andere budgetteringsapps?
YNAB onderscheidt zich door zijn unieke methode die zich richt op het toewijzen van elke euro aan een specifieke taak, wat helpt om proactief te budgetteren. In tegenstelling tot andere apps die vaak achteraf rapporteren, moedigt YNAB gebruikers aan om vooruit te plannen en bewuste keuzes te maken met hun geld.